
HOAN INSIGHTS
가업승계·명의신탁·주식증여
가업승계와 지분 이전의 세금을 다룹니다. 가업상속공제 한도와 개편안, 가업승계 증여특례 요건, 명의신탁 주식의 환원·양도·증여 비교, 증여세 연부연납까지 1세대 대표와 2세 승계자가 결정 전에 확인할 기준을 호안이 정리합니다.
가업승계·명의신탁·주식증여
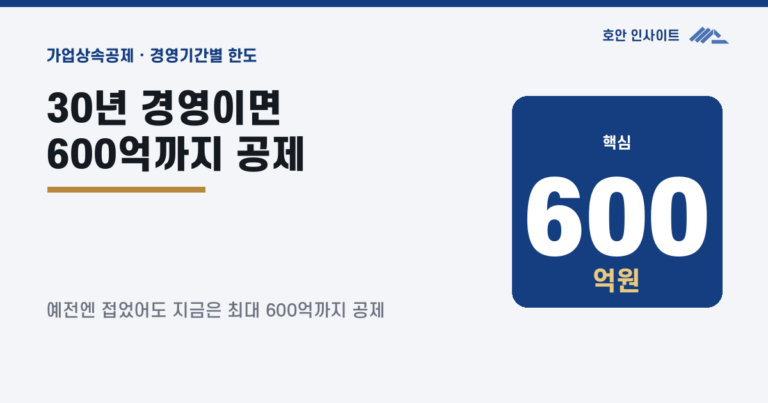
가업상속공제 한도, 경영기간 따라 얼마나 달라지나
폐업이나 지분 정리를 고민하는 오너가 가업상속공제 요건을 지금 다시 따질 때 읽는 글입니다. 공제 한도가 경영기간으로 갈리는 방식과, 물려주는 쪽·물려받는 쪽 요건의 시점 차이를 정리했습니다.
더 읽기 →
가업승계·명의신탁·주식증여
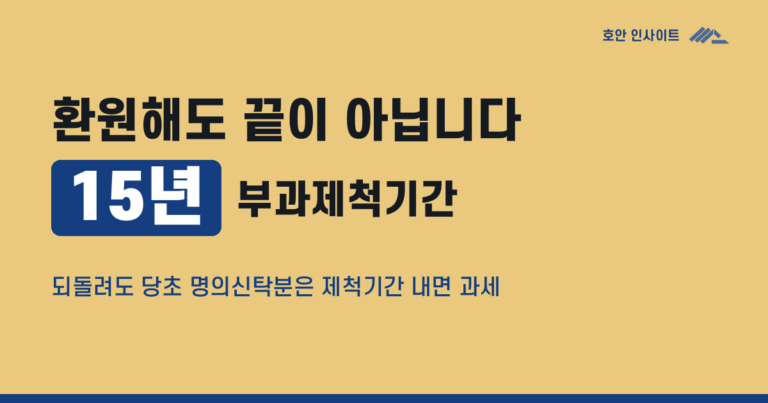
명의신탁 주식 정리, 환원·양도·증여 세금 비교
명의신탁(차명) 주식은 실제 소유자와 명의자가 다르면 세법상 증여로 의제되어 과세되고(상속세 및 증여세법 제45조의2), 그 세금은 2019년 1월 1일 이후 증여의제분부터 명의를 빌려준 사람이 아니라 실제 소유자가…
더 읽기 →