
HOAN INSIGHTS
상속·증여세
상속세와 증여세를 다룹니다. 상속세 신고 6개월 타임라인, 상속공제 적용 순서, 상속재산 평가, 10년 주기 증여 설계, 자녀 자금출처조사와 차용증 요건, 배우자 증여 후 양도의 이월과세, 상속세 세무조사의 소급 범위까지 호안이 조문과 시점을 명시해 정리합니다.
상속·증여세
상속세, 6개월 안에 못 끝내는 일과 9개월이 더 있는 일
상속세 신고기한은 6개월이지만 그 뒤로 9개월이 더 주어지는 일이 따로 있습니다. 신고·납부는 상속개시일이 속하는 달의 말일부터 6개월, 배우자 상속공제를 받기 위한 재산 분할은 신고기한의 다음날부터 9개월입니다.
더 읽기 →
상속·증여세
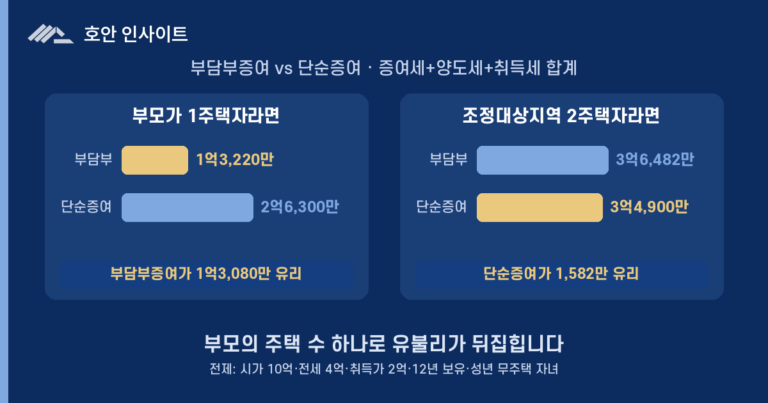
부담부증여, 증여세 줄이는 구조와 양도세 변수
부모가 1주택자라면 전세가 낀 아파트를 부담부증여로 넘겨 자녀의 증여세를 줄일 수 있지만, 조정대상지역 2주택자라면 넘긴 빚에 붙는 중과 양도세와 취득세가 그 절감분을 넘어 단순증여보다 손해가 날…
더 읽기 →
상속·증여세
자녀가 부모에게 증여, 공제 한도 5천만원은 어떻게 계산되는가
자녀가 부모에게 재산을 증여하면 공제 한도는 10년 합산 5,000만 원이고, 부모가 자녀에게 줄 때 쓰는 혼인·출산 공제 1억 원은 이 방향에서 쓸 수 없습니다. 공제는 주는…
더 읽기 →
상속·증여세
주식증여세, 할증 20%와 공제 5천만 원이 만드는 차이
주식 증여세는 주식을 얼마로 평가하느냐에서 갈리고, 회사가 중소기업이라면 최대주주 지분에 붙는 20% 가산이 빠져 부담이 크게 줄어듭니다. 상장주식과 비상장주식은 평가 방법 자체가 다릅니다.
더 읽기 →
상속·증여세
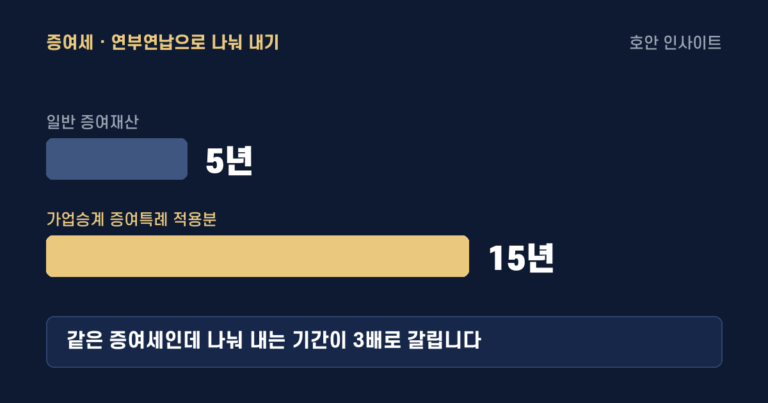
증여세 연부연납, 5년과 15년을 가르는 요건과 이자·담보
증여세가 2천만원을 넘으면 연부연납으로 최대 5년, 가업승계 증여특례를 적용받은 재산이라면 15년까지 나누어 낼 수 있습니다. 담보는 종류에 따라 심사를 거치기도, 신청일에 허가된 것으로 보기도 합니다.
더 읽기 →