
세무조사·세무리스크
법인 세무조사와 세무리스크를 다룹니다. 조사 대상 선정 신호, 사전 점검과 단계별 대응, 해외현지법인명세서 등 신고의무 누락 시 과태료, 창업감면 요건 미비가 조사로 이어지는 경로까지 호안이 실무 순서로 정리합니다.
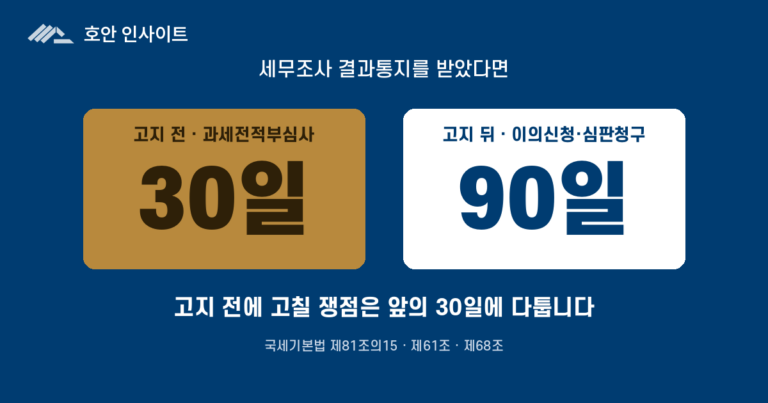
과세전적부심사, 결과 통지 뒤 무엇을 다툴 수 있나
세무조사 결과통지를 받은 날부터 30일 안에 과세전적부심사를 청구하면 세금이 고지되기 전에 통지 내용을 다시 심사받을 수 있습니다. 청구 요건과 청구할 곳, 결정 유형, 고지 뒤 90일…
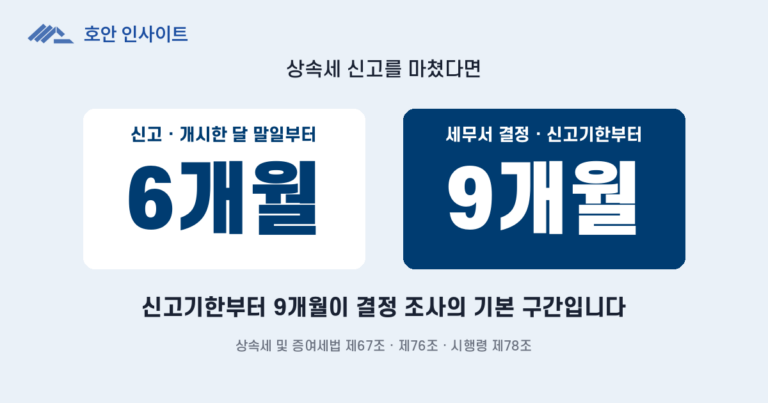
상속세 세무조사, 누가 대상이 되고 무엇을 확인하나
상속세는 신고로 끝나지 않고 세무서가 신고기한부터 9개월 안에 결정해야 확정됩니다. 사망 전 인출금 추정(1년 2억원·2년 5억원), 사전증여 합산, 조사기간과 사전통지, 상속재산 30억원 이상이면 5년간 이어지는 재산…
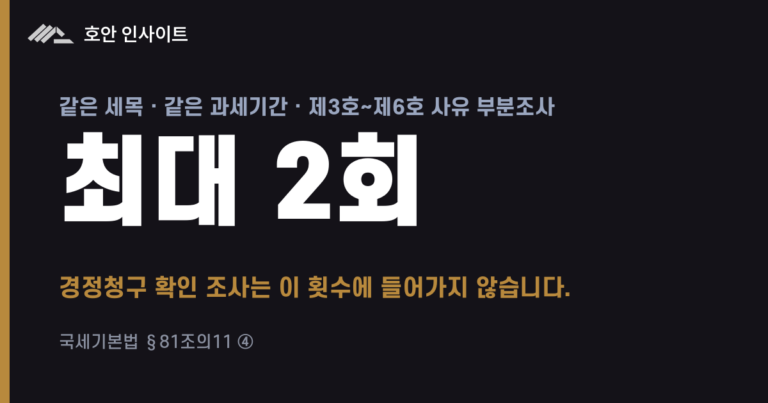
세무조사 종류, 통합조사·세목별조사·부분조사는 무엇이 다른가
세무조사는 선정 경로·조사 범위·조사 방법 세 기준으로 나뉩니다. 통합조사·세목별조사·부분조사의 범위 차이와 부분조사 2회 한도, 사전통지서에서 조사 종류를 읽는 순서를 국세기본법 조문으로 설명합니다.
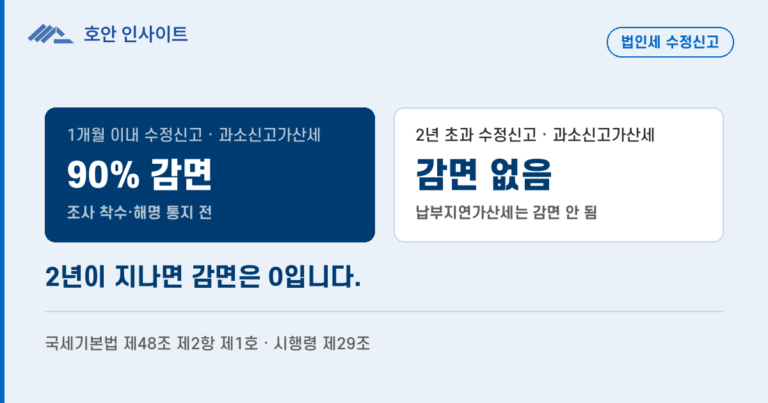
법인세 수정신고 가산세 감면, 1개월 안 90%부터 2년 안 10%까지
법인세를 적게 신고했다면 신고기한 후 1개월 안 수정신고 시 과소신고가산세 90%가 감면되고 2년이 지나면 감면이 없습니다. 조사 착수·해명 통지 뒤에는 감면이 배제되고 납부지연가산세는 줄지 않습니다.
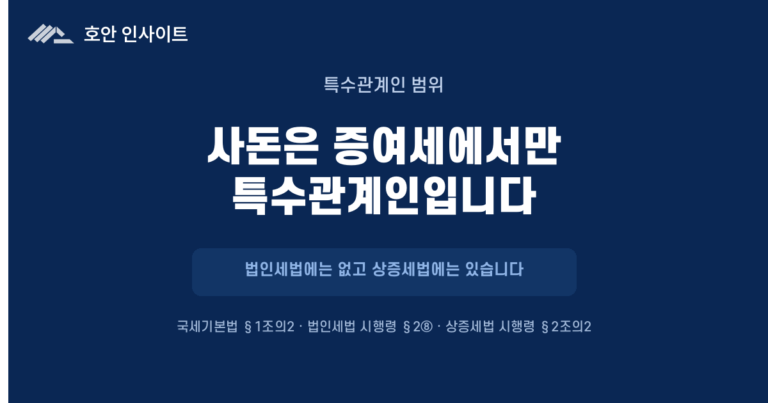
특수관계인 범위, 사돈은 법인세와 증여세가 다릅니다
특수관계인 정의는 국세기본법·법인세법·상증세법에 각각 따로 있습니다. 며느리의 아버지는 법인세법에서는 특수관계인이 아니지만 상속세·증여세에서는 특수관계인입니다. 세 정의가 갈리는 지점을 인물별로 대조했습니다.
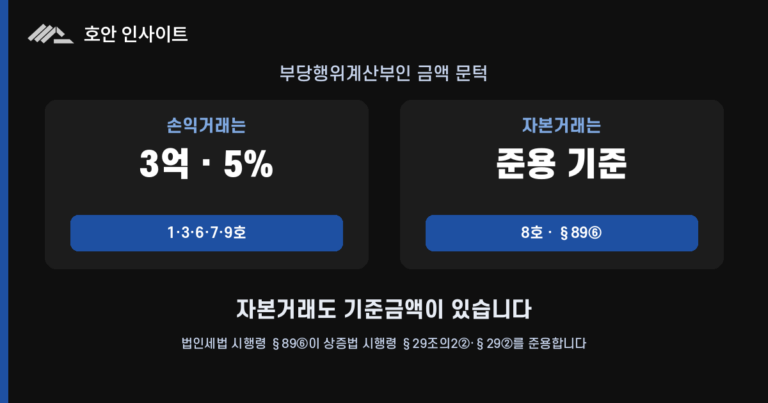
부당행위계산부인, 3억이 넘지 않아도 적용되는 자본거래
부당행위계산부인은 거래를 무효로 만드는 규정이 아니라 세금 계산만 다시 하는 규정입니다. 시가와 거래가액의 차액 3억원 또는 시가의 5퍼센트라는 문턱이 붙는 유형은 일부뿐이고, 자본거래형에는 금액 문턱이 없습니다.
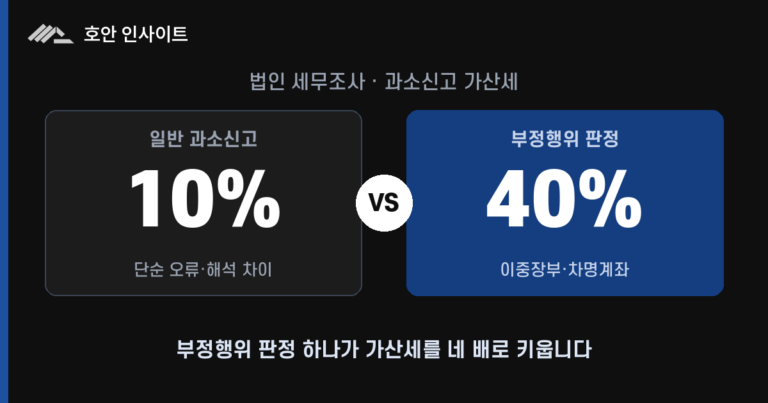
세무조사 대응, 사전통지 20일부터 불복 90일까지
법인 세무조사는 사전통지 20일 전부터 대응 시한이 시작됩니다. 조사 기간 20일(수입금액 100억 미만)·결과통지 20일·과세전적부심사 30일·불복 90일 — 단계별 기한과 납세자 권리, 부정행위 판정에 따른 가산세 차이를…
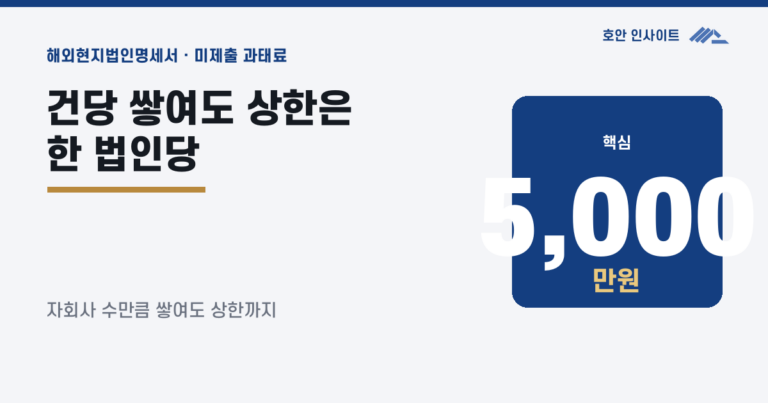
해외현지법인명세서, 대상·기한·과태료 총정리
해외 법인에 직접투자하거나 해외부동산을 취득·운용한 거주자(개인)와 내국법인은 매년 신고기한 안에 해외현지법인명세서 등을 세무서에 제출해야 합니다.

연구·인력개발비 세액공제 사전심사, 세무조사 리스크 줄이는 법
연구·인력개발비 세액공제는 신청 전에 국세청 사전심사로 공제 대상 여부를 미리 확인받을 수 있습니다. 심사결과대로 신청하면 사후검증 대상에서 제외되고, 이후 달리 과세되더라도 과소신고가산세가 면제됩니다.
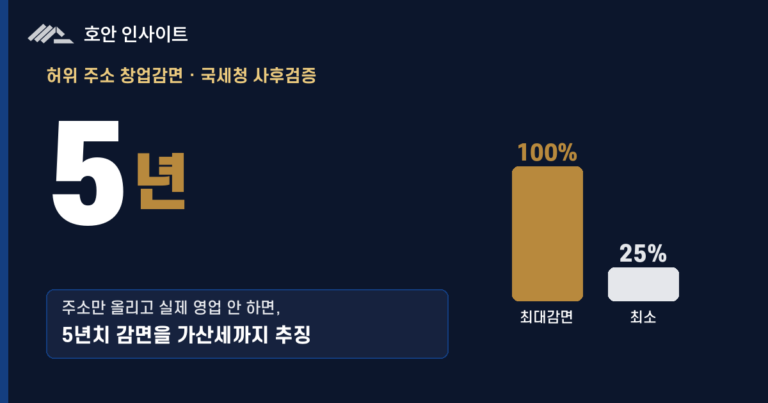
공유오피스에 ‘주소만’ 올린 창업감면, 세무조사 대상이 될 수 있습니다
공유오피스에 사업자등록을 두는 것 자체는 불법이 아니며, 그 주소에서 실제로 사업을 한다면 문제되지 않습니다. 국세청이 겨냥하는 것은 실제 사업은 다른 곳에서 하면서 감면 지역 공유오피스에 주소만…