
법인세·세액공제
법인세 절세와 세액공제·감면을 다룹니다. 연구·인력개발비 세액공제와 사전심사, 통합투자·통합고용 세액공제, 창업중소기업 감면, 가결산과 중간예납, 경정청구까지 재무팀이 요건·기한·근거 조문을 확인할 수 있게 호안이 정리합니다.
결손금 소급공제, 경정청구로는 되돌릴 수 없습니다
올해 적자가 난 중소기업이 작년 법인세를 돌려받는 결손금 소급공제는 결손 사업연도 신고기한까지 신청해야 적용되고, 신청하지 않으면 경정청구로도 되돌릴 수 없습니다. 환급 한도와 이미 받은 뒤의 수단까지…
고용증대세액공제 경정청구가 일부만 받아들여지는 이유
고용증대세액공제 경정청구가 일부만 환급되는 것은 사업연도별로 결론이 갈라지기 때문입니다. 2019년 말 신설된 한도 규정의 적용시기, 같은 심판결정문 안에서 개정 전 사업연도와 개정 후 사업연도의 주문이 달라지는…
퇴직금 중간정산, 직원은 되고 임원은 안 되는 사유들
퇴직금 중간정산은 사유가 법으로 한정되어 있고 직원과 임원의 목록이 서로 다릅니다. 직원은 주택 구입·의료비·파산 등, 임원은 세 가지뿐 — 신청 전에 어느 목록에 해당하는지 확인해야 합니다.
전자세금계산서를 다 발급했는데 세액공제가 없는 이유
전자세금계산서 발급세액공제는 개인사업자만 받고 법인사업자는 발급 의무를 이행해도 받지 못합니다. 직전연도 공급가액 3억 원 미만이거나 해당 연도에 신규 개업한 개인사업자가 대상입니다.
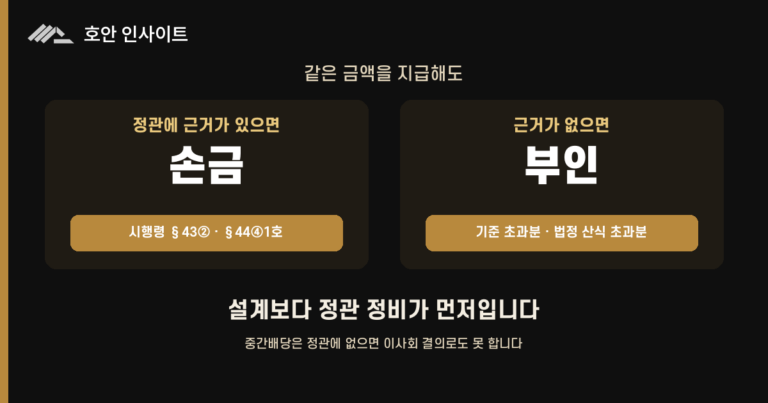
비상장법인 정관, 표준정관 그대로 쓰면 놓치는 것
정관에 조항이 없으면 임원 상여와 퇴직급여가 손금에서 부인되고 중간배당도 할 수 없습니다. 급여지급기준·임원 퇴직급여·중간배당 — 설계보다 정관 정비가 먼저입니다.
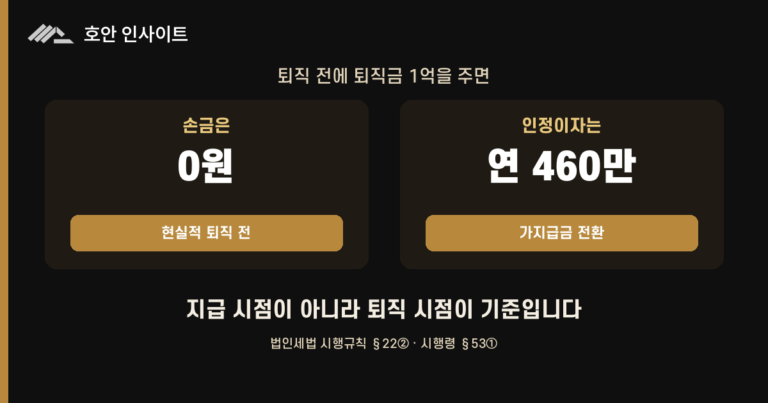
임원 퇴직금을 미리 줬다면 그 돈은 무엇이 되는가
퇴직급여는 현실적으로 퇴직할 때만 손금입니다. 퇴직하지 않은 임원에게 미리 지급하면 그 금액은 퇴직할 때까지 업무무관 가지급금으로 보아 인정이자가 붙는 자리로 옮겨 앉습니다.
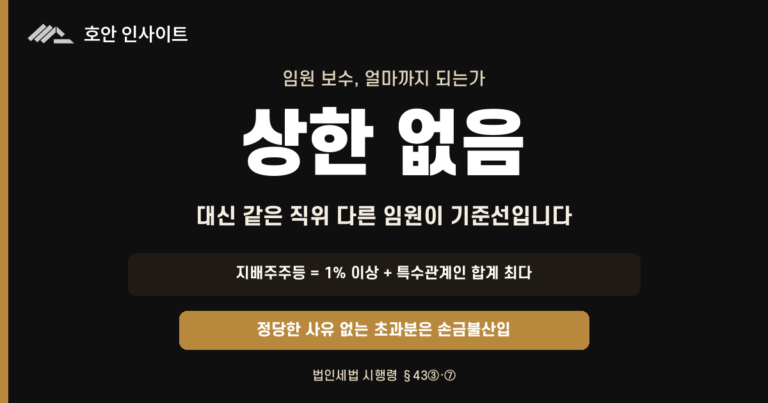
임원 보수 한도, 대표 연봉은 얼마까지 괜찮은가
임원 보수에는 금액 상한이 따로 없지만 비교 대상이 있습니다. 지배주주 임원에게 같은 직위의 다른 임원보다 많이 주면 정당한 사유를 증명하지 못하는 한 그 초과분이 손금에서 부인됩니다.
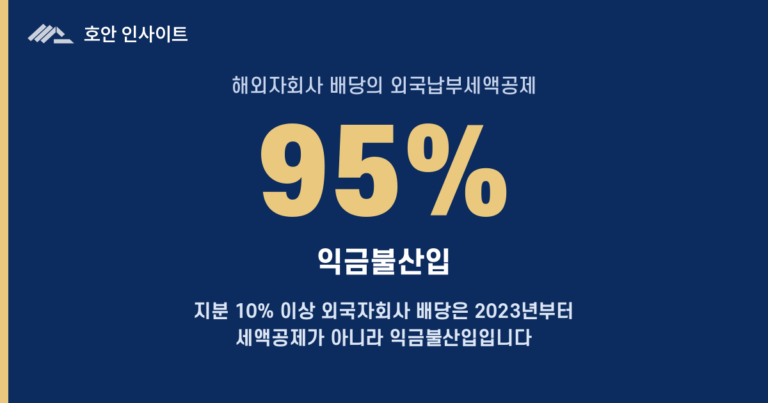
외국납부세액공제, 두 번 낸 세금인데 공제받지 못하는 경우
국외원천소득에 외국에서 낸 세금을 국내 산출세액에서 공제하는 외국납부세액공제를 법인·개인으로 나눠 정리했습니다. 공제 한도 계산, 2023년부터 바뀐 외국자회사 배당 95% 익금불산입, 10년 이월공제까지 담았습니다.
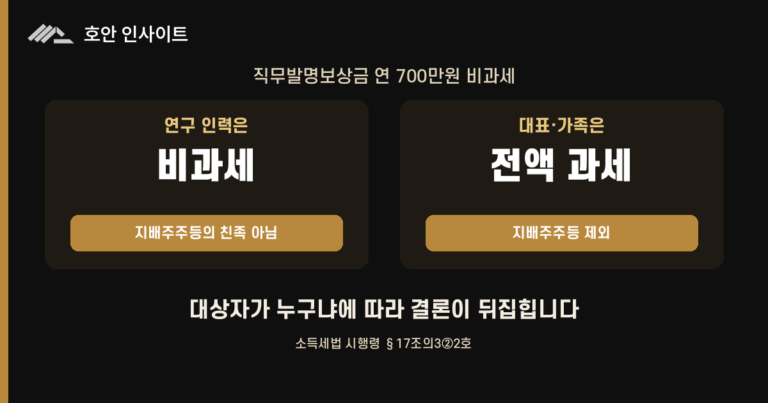
직무발명보상금 700만원 비과세, 대표는 왜 빠지는가
직무발명보상금은 연 700만원까지 비과세지만 지배주주등과 그 친족은 제외됩니다. 대표나 가족을 대상으로 설계하면 비과세가 적용되지 않습니다.
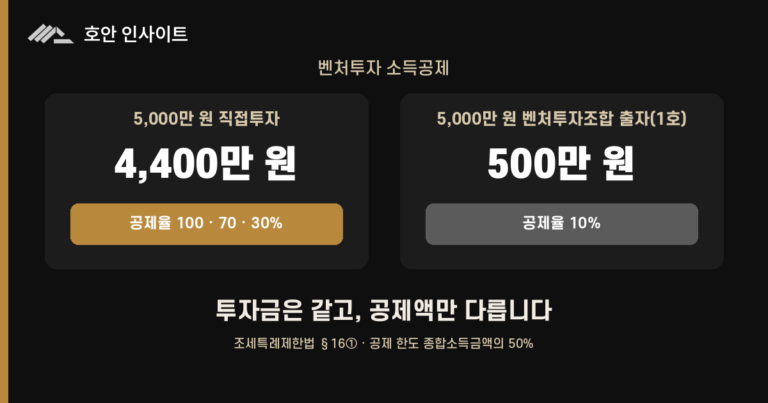
벤처투자 소득공제 100% 구간은 어디까지인가 (2026)
벤처투자 소득공제는 투자 금액보다 투자 대상을 먼저 봐야 합니다. 같은 5,000만 원이라도 개인투자조합을 통한 벤처기업 투자라면 4,400만 원이 공제되고, 벤처투자조합 출자라면 500만 원에 그칩니다.