
법인세·세액공제
법인세 절세와 세액공제·감면을 다룹니다. 연구·인력개발비 세액공제와 사전심사, 통합투자·통합고용 세액공제, 창업중소기업 감면, 가결산과 중간예납, 경정청구까지 재무팀이 요건·기한·근거 조문을 확인할 수 있게 호안이 정리합니다.
수도권 안 이전 감면, 개정 후 어떻게 되는가 (2026)
수도권 과밀억제권역 안에서 사업하던 중소기업이 본사·공장을 옮겨 받던 감면은 2025년 1월 1일 이후 이전분부터 대상 지역이 크게 좁아졌습니다. 이제 수도권 안에서는 가평·연천·강화·옹진 등으로 한정됩니다.
법인세 세액공제·세액감면 정리 (2026)
법인세·소득세 신고 전에 우리 회사가 받을 수 있는 공제·감면을 놓쳤는지 확인하려는 대표를 위해, 고용·창업·투자·연구 네 갈래로 자가점검하는 기준을 정리했습니다.
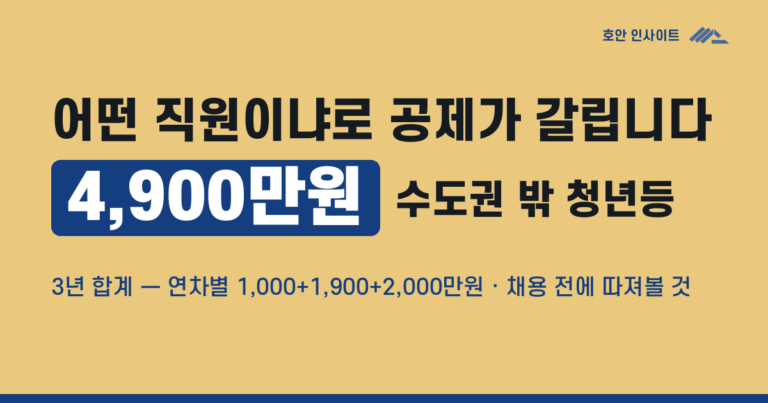
통합고용세액공제, 어떤 직원이 유리한가 (2026)
통합고용세액공제는 2026년부터 2028년 과세연도까지 직전·전전·전전전 연도와 연평균 상시근로자 수를 비교해, 늘어난 인원 1명당 연차별 단가를 곱한 금액을 공제합니다. 채용 자체가 아니라 연평균 인원이 기준입니다.
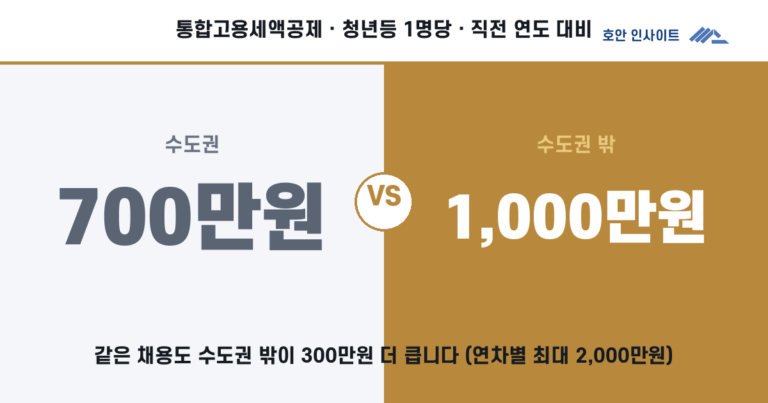
통합고용세액공제, 1인당 연차별 최대 2,000만원
통합고용세액공제는 2026년부터 2028년 과세연도까지 연평균 상시근로자 증가 인원 1명당 연차별 단가를 곱해 법인세에서 공제합니다. 1명당 정액을 3년간 공제하던 종전 방식과 계산 구조가 다릅니다.

법인세 절세, 연말 전 점검 체크리스트 7
법인세 절세는 결산이 끝난 뒤가 아니라 사업연도가 끝나기 전에 인원과 공제 요건을 맞춰 둘 때 크기가 정해집니다.

청년창업 세액감면, 지역·요건별 (2026)
만 15세 이상 34세 이하 청년이 창업한 중소기업은 최초로 소득이 발생한 과세연도부터 5년간 법인세(개인사업자는 소득세)를 감면받습니다.
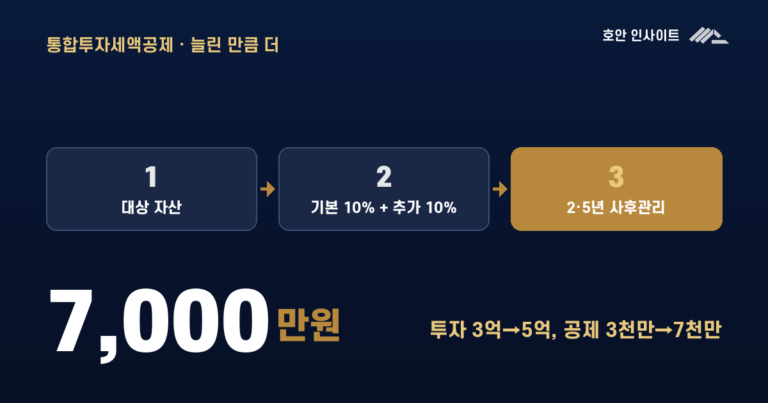
통합투자세액공제, 투자 늘린 만큼 커지는 공제 (2026)
기계장치·설비 등 사업용자산을 취득하면 취득액의 일정률을 법인세(개인사업자는 소득세)에서 공제받는 제도가 투자세액공제입니다.
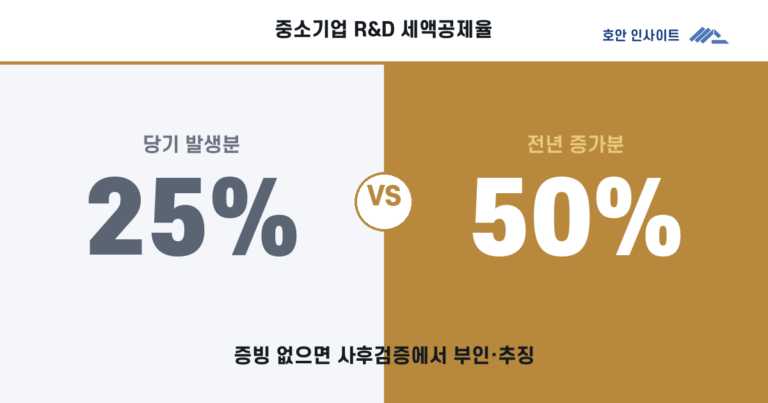
연구·인력개발비 세액공제 사후관리 총정리
연구·인력개발비(R&D) 세액공제는 절세 효과가 큰 만큼 사후검증이 강화되고 있어, 신청보다 입증이 관건입니다.

성과공유기업 경영성과급 세액공제 (2026)
중소기업이 요건을 갖춰 종업원에게 경영성과급을 지급하면 회사는 지급액의 10%를 법인세(또는 소득세)에서 세액공제받고, 성과급을 받은 근로자는 그 성과급에 대한 소득세의 50%를 감면받습니다.

법인차 업무전용보험, 미가입 시 경비 전액 부인
법인차 경비처리는 차량 종류가 아니라 보험 특약에서 갈립니다 — 업무용 승용차는 업무전용(임직원전용)자동차보험에 가입해야 관련 비용을 경비처리할 수 있고, 미가입 차량이라면 전액이 부인됩니다. 미가입 차량은 취득비(구입·리스·렌트)와 유지비(유류·보험·자동차세·수선비…