
특허권·영업권 평가, 법인에 넘기기 전 달라지는 평가액
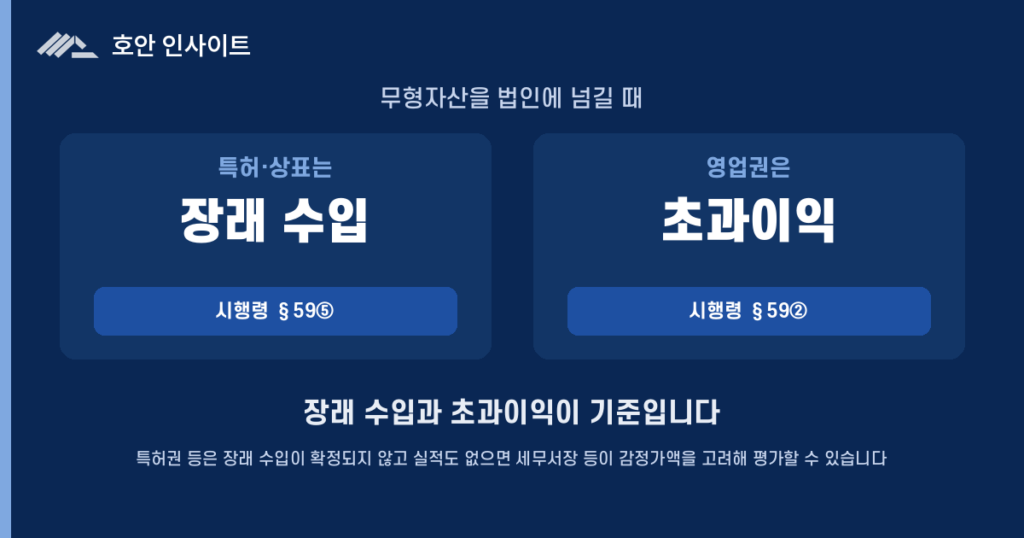
핵심요약
특허권·상표권과 영업권은 평가 산식이 서로 다르므로, 법인에 넘기기 전에 어느 조문으로 계산되는지부터 먼저 확인해야 합니다.
두 갈래 산식
- 특허권·실용신안권·상표권·디자인권·저작권 — 그 권리로 장래에 받을 각 연도의 수입금액을 기준으로 계산한 금액의 합계액(상증법 시행령 §59⑤)
- 영업권 — 최근 3년간 순손익액 가중평균액의 100분의 50에서 자기자본에 일정 율을 곱한 금액을 뺀 초과이익을, 지속연수(원칙 5년)로 환산(§59②)
수입금액이 확정되지 않았다면
- 평가기준일 전 3년간의 각 연도 수입금액 합계액을 평균한 금액을 각 연도 수입금액으로 할 수 있습니다(§59⑤ 후단)
이런 대표님께 권합니다.
- 개인 명의 특허권·상표권을 법인에 넘기려는 오너
- 개인사업자를 법인으로 전환하며 영업권 평가가 필요한 대표
- 비상장주식 평가에서 무형자산 반영을 확인해야 하는 실무 담당자
무형자산을 법인에 넘길 때 가장 먼저 확인할 것은 세금이 아니라 금액입니다. 얼마로 정할지가 정해져야 그다음 계산이 시작되는데, 상증법은 자산 종류별로 다른 산식을 두고 있습니다. 특허권과 영업권은 계산 방식 자체가 다릅니다. 두 산식을 각각 숫자에 넣어 금액이 어디서 달라지는지 확인합니다.
특허권과 상표권은 어떻게 평가하는가
장래에 받을 수입금액을 기준으로 합니다. 다만 상증법 §64는 무체재산권의 가액을 ① 취득가액에서 법인세법상 감가상각비를 뺀 금액과 ② 이 산식으로 계산한 금액 중 큰 금액으로 정합니다. 돈을 주고 산 특허권이라면 두 값을 모두 계산해 봐야 합니다.
상증법 시행령 §59⑤
특허권·실용신안권·상표권·디자인권 및 저작권 등은 그 권리에 의하여 장래에 받을 각 연도의 수입금액을 기준으로 재정경제부령이 정하는 바에 의하여 계산한 금액의 합계액에 의합니다.
상증법 시행령 §59⑤ · 특허권·상표권 등의 평가
“특허권·실용신안권·상표권·디자인권 및 저작권 등은 그 권리에 의하여 장래에 받을 각 연도의 수입금액을 기준으로 재정경제부령이 정하는 바에 의하여 계산한 금액의 합계액에 의한다. 이 경우 각연도의 수입금액이 확정되지 아니한 것은 평가기준일전 3년간의 각 연도 수입금액의 합계액을 재정경제부령이 정하는 바에 따라 평균한 금액을 각 연도의 수입금액으로 할 수 있다.”
장래 수입이 확정되지 않고 실적도 없으면 세무서장 등이 감정가액을 고려해 평가할 수 있다
산식의 출발점이 수입금액이라, 장래에 받을 수입금액이 확정되지 않았고 최근 3년간 그 권리로 벌어들인 수입도 없으면 산식을 쓸 수 없습니다. 이때는 시행규칙 §19④에 따라 세무서장 등이 둘 이상의 공신력 있는 감정기관이나 전문가의 감정가액과 권리의 성질 등 제반 사정을 고려해 적정한 가액으로 평가할 수 있습니다. 등록만 해 둔 특허도 넘길 수 있으니, 양도 전에 감정부터 받아 두는 편이 낫습니다. 장래 수입이 확정됐거나 최근 수입이 있으면 산식으로 계산하고, 둘 다 없으면 세무서장 등이 감정가액과 제반 사정을 고려해 평가할 수 있습니다.
영업권은 왜 산식이 다른가
초과이익을 측정하는 구조이기 때문입니다. 자산이 얼마인지가 아니라 그 자산이 정상 수익을 얼마나 넘겼는지를 봅니다.
현장에서 가장 자주 문제가 되는 쟁점이 평가액입니다. 금액을 덜컥 정하면 뒤의 계산이 전부 흔들립니다. 자산 종류부터 판단해야 합니다.
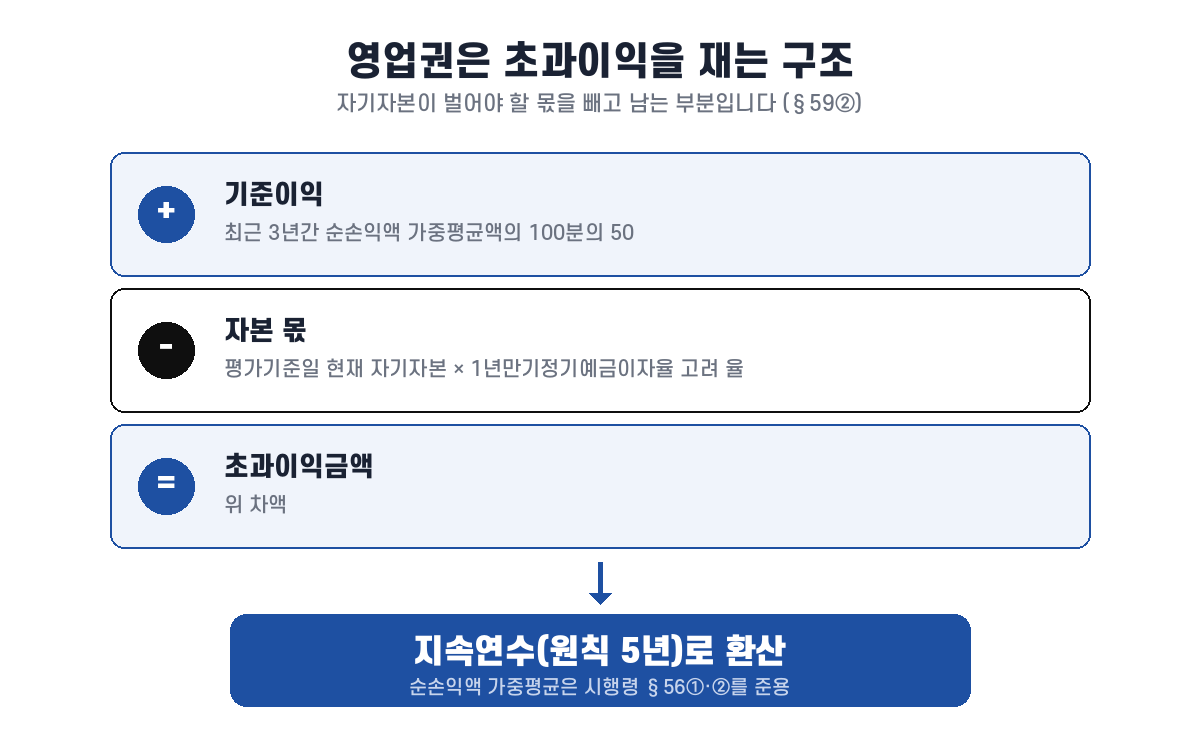
시행령 §59②의 초과이익
영업권의 평가는 다음 산식으로 계산한 초과이익금액을 평가기준일 이후의 영업권지속연수(원칙적으로 5년)를 고려해 환산한 가액에 의합니다.
| 구성 | 내용 |
|---|---|
| (+) 기준이익 | 최근 3년간 순손익액 가중평균액의 100분의 50 |
| (−) 자본 몫 | 평가기준일 현재 자기자본 × 1년만기정기예금이자율을 고려해 정한 율 |
| (=) 초과이익금액 | 위 차액 |
| (×) 환산 | 영업권지속연수(원칙 5년)를 고려해 환산 |
최근 3년간 순손익액의 가중평균액은 시행령 §56①·②를 준용해 평가합니다(§59③). 사업 기간이 3년에 못 미치면 그 연수로 계산합니다. 개인사업자가 현물출자나 사업양도·양수로 법인전환해 사업용 무형자산을 계속 쓰고, 개인과 법인의 사업 기간을 합쳐 3년 이상이면 개인사업 기간도 넣습니다(§59② 괄호, §55③2호).
이렇게 평가한 영업권을 법인이 대표에게 대가로 치를 때 대표 쪽 소득 구분과 법인 쪽 상각 시점은 법인전환 영업권 대가의 과세에서 이어서 정리했습니다.
자기자본을 확인할 수 없을 때
시행령 §59⑦은 제시한 증빙으로 자기자본을 확인할 수 없는 경우 두 산식 중 많은 금액으로 하도록 정합니다. 사업소득금액을 자기자본이익률로 나눈 금액, 또는 수입금액을 자기자본회전율로 나눈 금액입니다.
매입한 무체재산권이 섞여 있으면
§59② 단서는 매입한 무체재산권으로서 성질상 영업권에 포함시켜 평가되는 것은 별도로 평가하지 않되, 그 무체재산권의 평가액이 환산한 가액보다 큰 경우에는 해당 가액을 영업권의 평가액으로 하도록 합니다. 이중 계상을 막으면서 큰 쪽을 택하는 구조입니다.
두 산식의 차이
기준이 되는 값과 기간이 다릅니다.
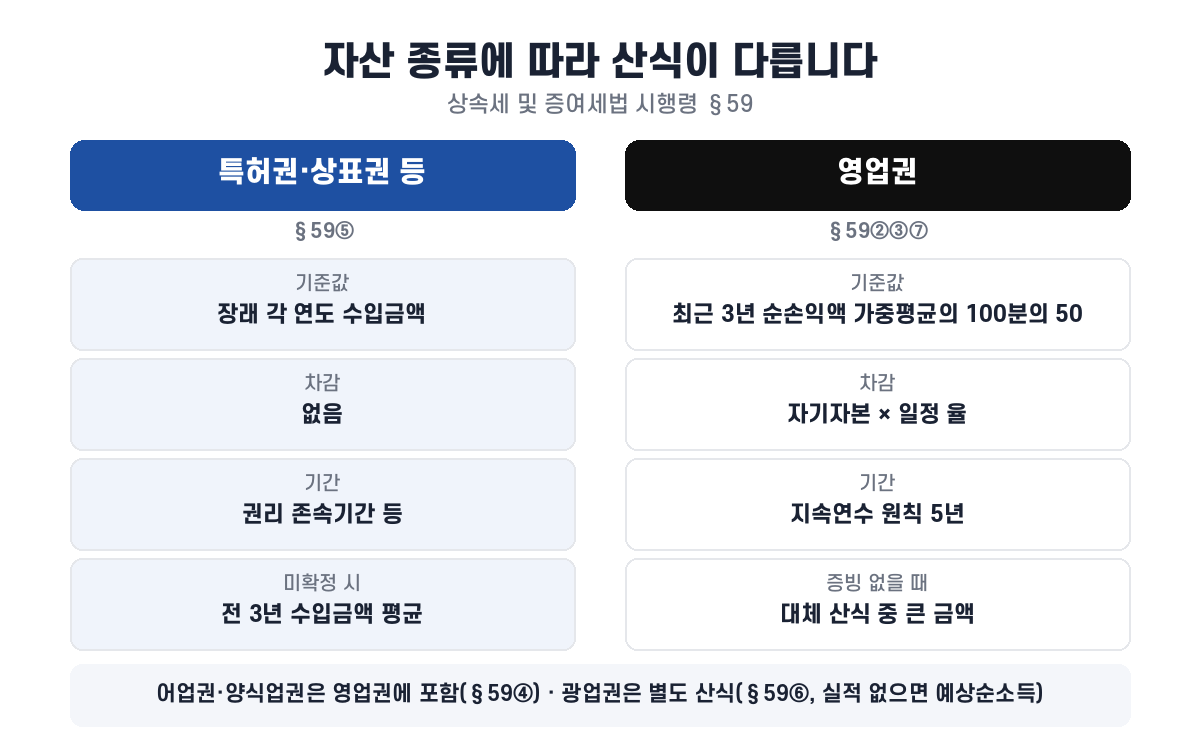
| 구분 | 특허권·상표권 등 | 영업권 |
|---|---|---|
| 근거 | 시행령 §59⑤ | 시행령 §59②③⑦ |
| 기준값 | 장래 각 연도 수입금액 | 최근 3년 순손익액 가중평균의 100분의 50 |
| 차감 | 없음 | 자기자본 × 일정 율 |
| 기간 | 권리 존속기간 등 | 지속연수 원칙 5년 |
| 미확정 시 | 전 3년 수입금액 평균 사용 가능 | 자기자본 미확인 시 대체 산식 중 큰 금액 |
어업권과 광업권은 어디에 들어가는가
어업권은 영업권에 포함하고, 광업권은 별도 산식을 씁니다.
§59④·⑥
어업권 및 양식업권의 가액은 §59②의 영업권에 포함하여 계산합니다. 광업권 및 채석권 등은 평가기준일 이후의 채굴가능연수에 대하여 평가기준일 전 3년간 평균소득(실적이 없으면 예상순소득)을 각 연도마다 환산한 금액의 합계액을 그 가액으로 하되, 조업할 가치가 없는 경우에는 설비 등에 의하여만 평가합니다.
우리 회사는 어느 유형에 가까운가
넘기려는 자산의 종류와 실적이 산식을 정합니다.
| 유형 | 상황 | 먼저 확인할 것 |
|---|---|---|
| A. 수입 실적이 있는 권리 | 특허·상표로 매출이 발생 중 | 각 연도 수입금액 자료. 미확정분은 전 3년 평균 사용 가능(§59⑤) |
| B. 실적이 없는 권리 | 등록만 해 두고 사용하지 않음(장래 수입금액도 확정되지 않음) | 세무서장 등이 감정가액·권리의 성질 등을 고려해 평가할 수 있음(시행규칙 §19④). 감정 근거부터 확보 |
| C. 법인전환 영업권 | 개인사업자를 법인으로 전환 | 최근 3년 순손익액(요건을 갖추면 개인사업 기간 포함)과 자기자본. 증빙이 없으면 §59⑦ 대체 산식 |
정리 · 평가는 무엇부터 확인하는가
결론
수입 실적이 있는 A유형이라면, 연도별 수입금액 자료를 먼저 정리하는 편이 유리합니다. 산식의 출발점이 그 값입니다.
실적이 없고 장래 수입도 확정되지 않은 B유형이라면, 산식을 쓸 수 없고 세무서장 등이 감정가액과 권리의 성질 등을 고려해 평가할 수 있으므로, 양도 전에 감정 근거를 갖춰 두는 편이 낫습니다. 감정 근거가 약한 금액은 특수관계인 거래로 다투어집니다.
법인전환 C유형이라면, 개인사업 기간을 합산할 수 있는지 먼저 확인하고, 그 기간의 순손익액과 자기자본 증빙을 갖추는 것이 관건입니다. 증빙이 없으면 대체 산식 중 큰 금액이 적용됩니다.
특허권이나 영업권을 법인에 넘기려 하신다면 금액을 정하기 전에 1:1 상담을 신청해 주십시오. 세무법인 호안이 어느 조문의 산식이 적용되는지 확인하고 필요한 증빙까지 정리해 드립니다.
자주 묻는 질문
특허권은 얼마로 평가하나요?
상증법 시행령 §59⑤은 특허권·실용신안권·상표권·디자인권 및 저작권 등을 그 권리에 의하여 장래에 받을 각 연도의 수입금액을 기준으로 계산한 금액의 합계액으로 평가하도록 정합니다. 장래 수입이 기준입니다. 다만 매입한 특허권처럼 취득가액이 있으면, 취득가액에서 감가상각비를 뺀 금액과 비교해 큰 금액이 가액이 됩니다(상증법 §64).
수입금액이 아직 정해지지 않았으면 어떻게 하나요?
같은 항 후단은 각 연도의 수입금액이 확정되지 아니한 것은 평가기준일 전 3년간의 각 연도 수입금액의 합계액을 평균한 금액을 각 연도의 수입금액으로 할 수 있다고 정합니다.
영업권 평가에서 5년은 무엇인가요?
시행령 §59②의 영업권지속연수입니다. 초과이익금액을 평가기준일 이후의 영업권지속연수를 고려해 환산하며, 원칙적으로 5년으로 합니다.
영업권의 초과이익은 어떻게 계산하나요?
최근 3년간 순손익액의 가중평균액의 100분의 50에 상당하는 가액에서 평가기준일 현재의 자기자본에 1년만기정기예금이자율을 고려해 정한 율을 곱한 금액을 뺀 금액입니다. 순손익액 가중평균액은 시행령 §56①·②를 준용하며, 사업 기간이 3년 미만이면 그 연수로 계산합니다.
자기자본 증빙이 없으면 어떻게 되나요?
시행령 §59⑦은 사업소득금액을 자기자본이익률로 나눈 금액과 수입금액을 자기자본회전율로 나눈 금액 중 많은 금액으로 하도록 정합니다.
어업권도 따로 평가하나요?
시행령 §59④는 어업권 및 양식업권의 가액을 §59②의 영업권에 포함하여 계산하도록 정합니다. 광업권과 채석권 등은 §59⑥의 별도 산식을 적용합니다.
근거·출처
- 상속세 및 증여세법 §64(무체재산권의 가액 — 취득가액에서 감가상각비를 뺀 금액과 시행령 평가액 중 큰 금액)
- 상속세 및 증여세법 시행령 §59②③④⑤⑥⑦(무체재산권의 평가 — 영업권·특허권 등·어업권·광업권·자기자본 대체 산식)
- 상속세 및 증여세법 시행령 §56①②(순손익액 가중평균액의 준용)
- 상속세 및 증여세법 시행규칙 §19④(각 연도 수입금액이 확정되지 않은 권리 — 최근 3년간 평균 수입금액으로 보되, 그 수입이 없으면 세무서장 등이 감정가액과 권리의 성질 등을 감안해 평가)
- 소득세법 §21①7호(산업재산권·영업권 양도 대가의 기타소득) · 시행령 §87 1의2호(필요경비 100분의 60)
- 관련 글 · 대표 특허권을 법인에 넘겨 가지급금을 정리할 때 · 비상장주식 보충적 평가, 순손익·순자산가치 계산법
세무법인 호안 작성 · 검수 김해인 세무사 · 최종 검수일 2026-09-30. 본 글은 작성일 기준 현행 법령으로 확인했습니다. 산식의 세부 계산 방법은 재정경제부령이 정하는 바에 따릅니다.