
자본잠식 정리, 유상감자보다 가벼운 길이 있습니다
핵심요약
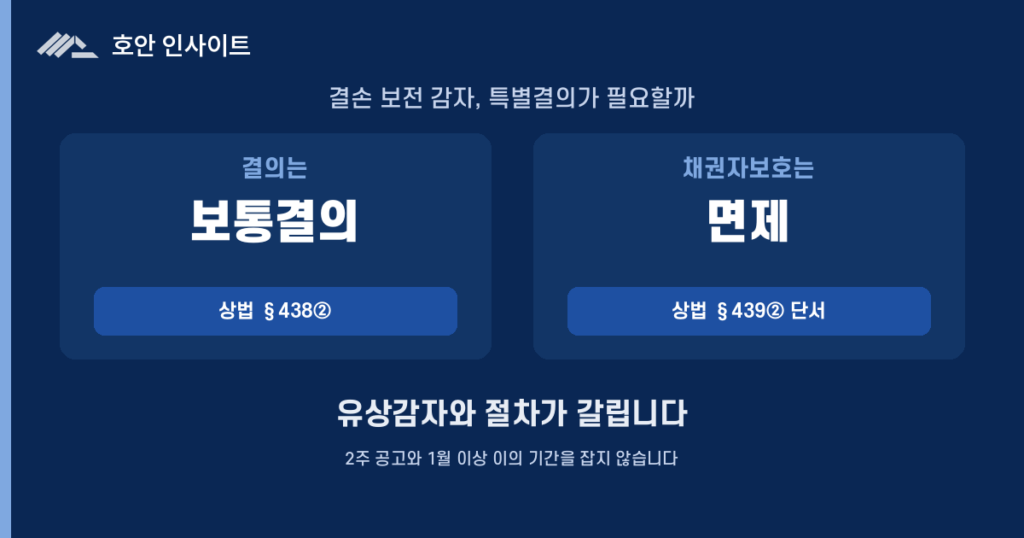
결손 보전을 위한 감자는 주주총회 보통결의로 되고 채권자보호절차도 거치지 않으므로, 유상감자보다 절차가 가벼워 실행에 유리합니다.
절차가 갈리는 두 조문
- 결의 — 자본금 감소는 원칙적으로 특별결의가 필요하지만, 결손 보전을 위한 감소는 보통결의로 합니다(상법 §438①②)
- 채권자보호절차 — 자본금 감소에는 §232가 준용되는데, 결손 보전 목적은 준용하지 않습니다(§439② 단서)
- 즉 2주 내 공고와 1월 이상의 이의 제출 기간을 잡지 않아도 됩니다
혼동하지 말아야 할 것
- 무상감자는 주주가 받는 대가가 없으므로 의제배당이 생기지 않습니다
- 회계상 결손금을 지워도 세법상 이월결손금 공제권은 그대로 남습니다(법인세법 §13①1호 — 15년 이내, 중소기업은 소득의 100퍼센트 한도)
이런 대표님께 권합니다.
- 누적 결손으로 순자산이 자본금에 미달한 비상장 법인 대표
- 배당이나 자기주식 취득이 재원 부족으로 막힌 오너
- 재무구조 개선을 위해 감자를 검토하는 실무 담당자
자본잠식은 세법 용어가 아닙니다. 순자산이 자본금에 미치지 못하는 회계상 상태를 가리키는 말입니다. 그런데 이 상태가 되면 상법이 정한 여러 재원 규정이 동시에 막힙니다. 배당도 자기주식 취득도 같은 한도를 쓰기 때문입니다. 막히는 순서가 정해져 있고, 푸는 순서도 그만큼 정해져 있습니다.
자본잠식이면 배당과 자기주식 취득이 함께 제한되는가
배당과 자기주식 취득이 함께 막힙니다. 둘이 같은 한도 규정을 쓰기 때문입니다.
배당가능이익이 없다는 뜻
상법 §462①은 대차대조표의 순자산액에서 자본금, 그 결산기까지 적립된 자본준비금과 이익준비금의 합계액, 그 결산기에 적립하여야 할 이익준비금, 대통령령으로 정하는 미실현이익을 공제한 금액을 이익배당의 한도로 정합니다. 순자산이 자본금에도 미치지 못하면 이 계산 결과가 남지 않습니다.
자기주식 취득도 같은 한도를 쓴다
상법 §341① 단서는 자기주식 취득가액 총액이 직전 결산기 대차대조표상 순자산액에서 §462① 각 호의 금액을 뺀 금액을 초과하지 못하도록 정합니다. 배당이 막히는 상황이면 자기주식 취득도 같이 막힙니다. 가지급금 정리나 지분 정리를 자기주식으로 하려던 계획이 여기서 멈춥니다.
가지급금을 정리하지 않은 채 승계로 넘어갈 때 주식 평가액이 어떻게 달라지는지는 가지급금을 남겨둔 채 맞는 승계에서 따로 다뤘습니다.
결손 보전 감자는 절차가 왜 가벼운가
주주에게 재산이 나가지 않기 때문입니다. 상법이 두 곳에서 절차를 덜어 줍니다.
결의 요건 — 보통결의로 충분하다
상법 §438①은 자본금의 감소에 §434에 따른 결의, 즉 주주총회 특별결의가 있어야 한다고 정합니다. 그런데 같은 조 ②이 예외를 둡니다. 결손의 보전을 위한 자본금의 감소는 §368①의 결의, 즉 보통결의에 의합니다.
상법 §438 · 자본금 감소의 결의
“① 자본금의 감소에는 제434조에 따른 결의가 있어야 한다.
② 제1항에도 불구하고 결손의 보전(補塡)을 위한 자본금의 감소는 제368조제1항의 결의에 의한다.
③ 자본금의 감소에 관한 의안의 주요내용은 제363조에 따른 통지에 적어야 한다.”
채권자보호절차 — 결손 보전이면 면제된다
상법 §439②은 자본금 감소의 경우에 §232를 준용하도록 하면서, 단서에서 결손의 보전을 위하여 자본금을 감소하는 경우에는 그러하지 아니하다고 정합니다. §232는 결의가 있은 날부터 2주 내에 채권자에게 이의 제출을 공고하고 알고 있는 채권자에게 개별 최고하도록 하며, 그 기간을 1월 이상으로 정합니다. 결손 보전 감자는 이 절차를 밟지 않습니다.
유상감자와 절차 비교
같은 감자인데 요구되는 절차가 다릅니다. 재산이 주주에게 나가는지가 기준입니다.
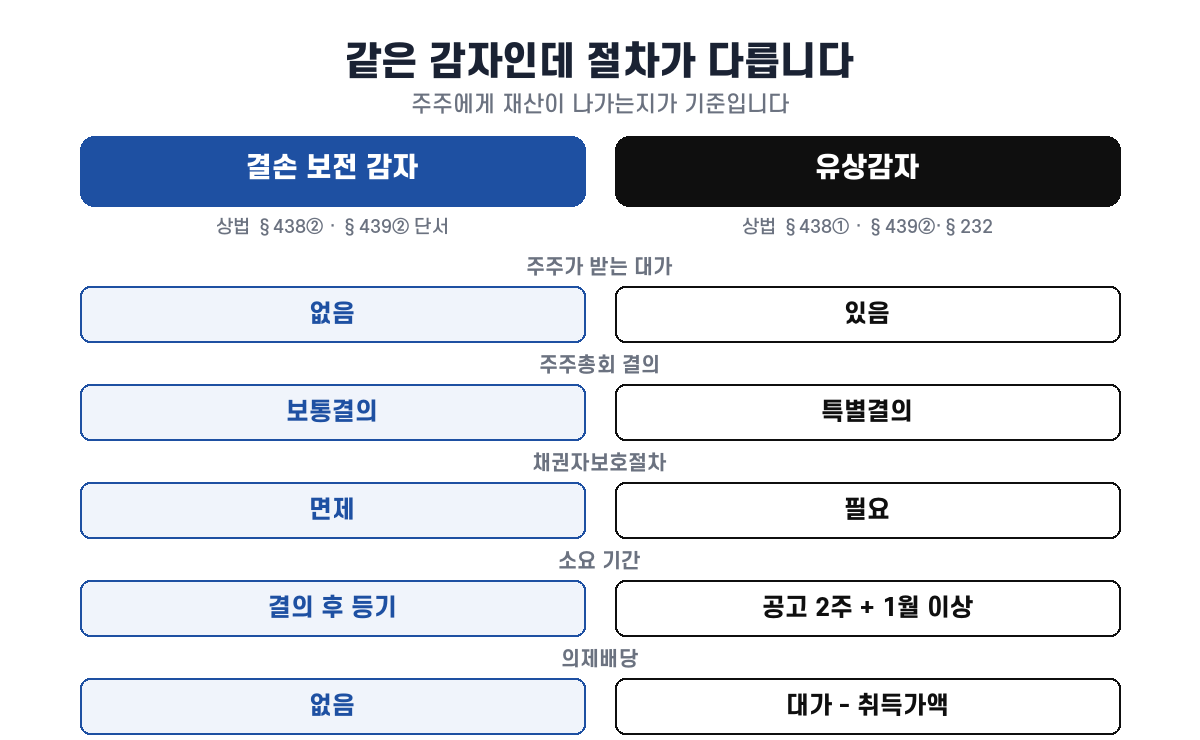
| 구분 | 결손 보전 감자(무상) | 유상감자 |
|---|---|---|
| 주주가 받는 대가 | 없음 | 있음 |
| 주주총회 결의 | 보통결의(§438②) | 특별결의(§438①·§434) |
| 채권자보호절차 | 면제(§439② 단서) | 필요(§439②·§232) |
| 소요 기간 | 결의 후 등기 | 공고 2주 + 이의 기간 1월 이상 |
| 의제배당 | 없음(받은 대가 없음) | 대가 − 취득에 사용한 금액 |
| 자본금 | 감소 | 감소 |
절차 부담이 크게 다르므로, 목적이 재무구조 개선이라면 무상감자 쪽으로 설계하는 편이 실행 속도에서 유리합니다.
무상감자에 세금이 붙는가
주주 단계에서는 붙지 않습니다. 받은 재산이 없기 때문입니다.
상담실에서는 결손을 그대로 둔 채 배당을 계획했다가 되레 한도에서 막히는 경우를 봅니다. 재원 판단이 먼저입니다.
의제배당이 성립하지 않는 이유
소득세법 §17②1호는 주식의 소각이나 자본의 감소로 인하여 주주가 취득하는 금전이나 그 밖의 재산의 가액이 그 주식을 취득하기 위하여 사용한 금액을 초과하는 금액을 의제배당으로 봅니다. 법인 주주에게는 법인세법 §16①1호가 같은 구조로 적용됩니다. 무상감자는 주주가 취득하는 재산이 없으므로 이 계산의 출발점 자체가 없습니다.
불균등하게 하면 달라진다
무상이라도 일부 주주의 주식만 소각하면 지분율이 이동합니다. 상증법 §39조의2는 법인이 자본금을 감소시키기 위하여 주식을 소각하는 경우로서 일부 주주의 주식을 소각해 이익을 얻은 경우를 규정합니다. 균등 여부가 세금 유무를 가르는 지점이므로, 결손 보전이라도 지분율대로 감자하는 것이 원칙입니다.
회계상 결손금과 세법상 이월결손금
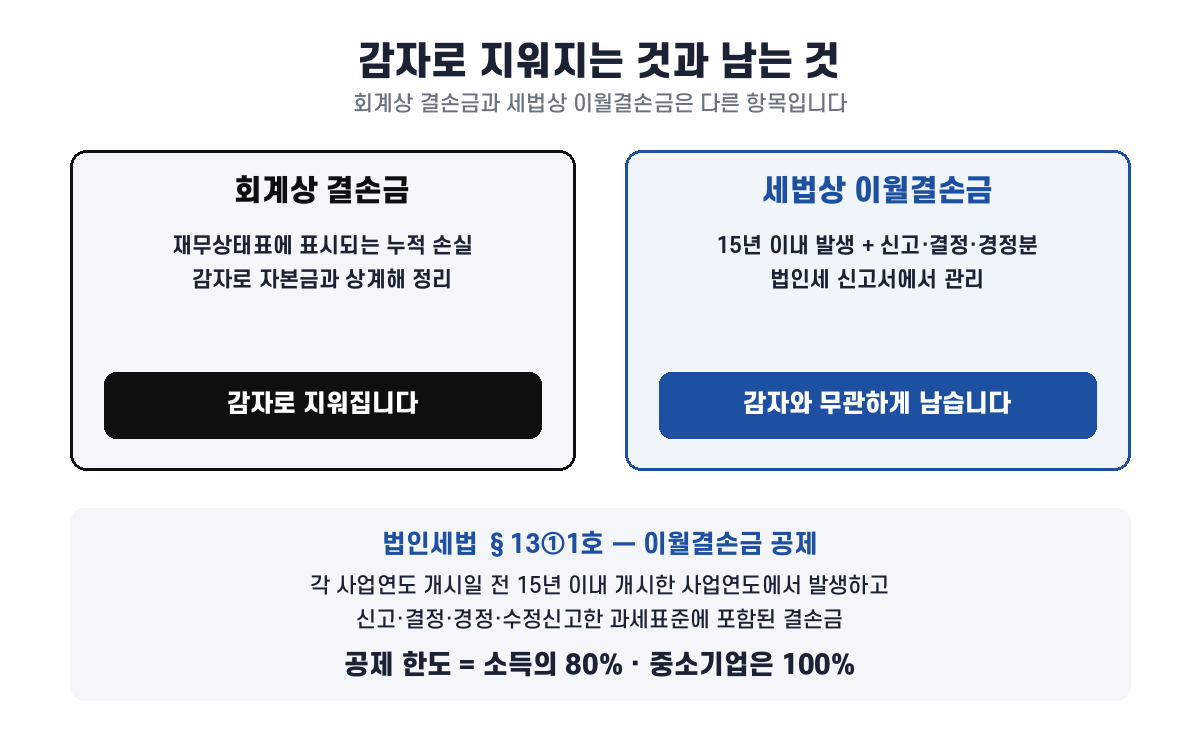
다른 것입니다. 감자로 회계상 결손금을 지워도 세법상 공제권은 남습니다.
이월결손금 공제 규정
법인세법 §13①1호는 각 사업연도 개시일 전 15년 이내에 개시한 사업연도에서 발생한 결손금으로서 신고·결정·경정·수정신고한 과세표준에 포함된 결손금을 공제 대상으로 정합니다. 공제 한도는 각 사업연도 소득의 100분의 80이고, 중소기업은 100분의 100입니다.
감자가 이 권리를 없애지 않는다
결손 보전 감자는 재무상태표의 자본금과 결손금을 상계해 표시를 정리하는 것입니다. 세법상 이월결손금은 신고서에서 관리되는 별개의 항목이므로, 감자를 했다고 공제권이 사라지지 않습니다. 되레 이 점을 몰라 감자를 미루는 경우가 있습니다.
우리 회사는 어느 유형에 가까운가
잠식 원인과 목적이 방법을 정합니다.
| 유형 | 상황 | 먼저 확인할 것 |
|---|---|---|
| A. 배당·자기주식이 막힌 경우 | 재원 규정에 걸려 실행이 멈춤 | 결손 보전 감자로 표시를 정리한 뒤 다시 한도 계산. 절차는 보통결의 |
| B. 대표 가수금이 있는 경우 | 대표가 회사에 넣은 돈이 부채로 남아 있음 | 출자전환으로 부채를 자본으로 돌리는 경로. 세무 리스크는 별도 검토 |
| C. 주주가 여럿인 경우 | 소수주주가 있고 지분 변동 우려가 있음 | 균등 감자 여부. 불균등이면 상증법 §39조의2 축이 열림 |
정리 · 자본잠식은 무엇부터 확인하는가
결론
재원이 막힌 A유형이라면, 결손 보전 감자가 가장 빠른 길입니다. 보통결의로 되고 채권자보호절차가 면제되므로 실행 기간이 짧습니다.
가수금이 있는 B유형이라면, 출자전환을 함께 검토하는 편이 낫습니다. 부채가 자본으로 옮겨 가면 잠식 폭이 줄어듭니다.
주주가 여럿인 C유형이라면, 균등 여부를 먼저 확정해야 안전합니다. 불균등 감자는 무상이라도 증여세 축이 열립니다.
자본잠식을 해소해야 하는 상황이라면 감자를 결의하기 전에 1:1 상담을 신청하시는 편이 안전합니다. 세무법인 호안이 세법상 이월결손금 잔액을 확인해 결손 보전과 출자전환 중 유리한 순서를 잡아 드립니다.
자주 묻는 질문
결손 보전 감자도 주주총회 특별결의가 필요한가요?
보통결의로 충분합니다. 상법 §438①은 자본금 감소에 §434에 따른 특별결의를 요구하지만, 같은 조 ②이 결손의 보전을 위한 자본금 감소는 §368①의 결의에 의한다고 정하고 있습니다.
채권자보호절차를 반드시 거쳐야 하나요?
결손 보전 목적이면 거치지 않습니다. 상법 §439②은 자본금 감소에 §232를 준용하도록 하면서 단서에서 결손의 보전을 위한 감소는 준용하지 않는다고 정합니다. §232는 2주 내 공고와 1월 이상의 이의 제출 기간을 요구하는 절차입니다.
무상감자를 하면 주주에게 세금이 나오나요?
주주가 취득하는 재산이 없으므로 의제배당이 성립하지 않습니다. 소득세법 §17②1호와 법인세법 §16①1호는 모두 주주가 취득하는 금전이나 재산의 가액을 계산의 출발점으로 두고 있습니다.
일부 주주 주식만 무상으로 소각해도 되나요?
지분율이 이동하므로 주의해야 합니다. 상증법 §39조의2는 자본금을 감소시키기 위하여 주식을 소각하는 경우로서 일부 주주의 주식을 소각해 이익을 얻은 경우를 규정합니다. 결손 보전이라도 지분율대로 감자하는 것이 원칙입니다.
감자를 하면 세법상 이월결손금도 없어지나요?
없어지지 않습니다. 법인세법 §13①1호의 이월결손금 공제는 각 사업연도 개시일 전 15년 이내에 개시한 사업연도에서 발생하고 신고·결정·경정·수정신고한 과세표준에 포함된 결손금을 대상으로 하며, 신고서에서 관리되는 별개 항목입니다. 공제 한도는 각 사업연도 소득의 100분의 80이고 중소기업은 100분의 100입니다.
자본잠식이면 자기주식도 못 사나요?
상법 §341① 단서가 자기주식 취득가액 총액을 직전 결산기 순자산액에서 §462① 각 호의 금액을 뺀 금액으로 제한하므로, 배당가능이익이 없으면 자기주식 취득도 함께 막힙니다.
근거·출처
- 상법 §438①②(자본금 감소의 결의) · §439②(방법·절차와 채권자보호절차 준용) · §232(채권자의 이의)
- 상법 §462①(이익의 배당) · §341① 단서(자기주식 취득 한도)
- 소득세법 §17②1호 · 법인세법 §16①1호(의제배당)
- 상속세 및 증여세법 §39조의2(감자에 따른 이익의 증여)
- 법인세법 §13①1호(과세표준 — 이월결손금 공제)
- 관련 글 · 가수금 출자전환 세무 리스크와 실무 체크리스트 · 감액배당 소득세 0원, 2026년 과세전환 주의
세무법인 호안 작성 · 검수 김해인 세무사 · 최종 검수일 2026-09-10. 본 글은 작성일 기준 현행 법령으로 확인했습니다. 자본잠식은 회계상 상태를 가리키는 표현이며 세법상 정의된 용어가 아닙니다.