
자기주식·비상장주식 평가
자기주식과 비상장주식의 평가·양도·과세를 다룹니다. 상속세 및 증여세법 보충적 평가, 비상장주식 양도세 계산과 신고, 자기주식 취득·소각 과세, 국세청 감정평가 확대 대응, 해외주식 양도세까지 호안이 계산 근거와 함께 정리합니다.
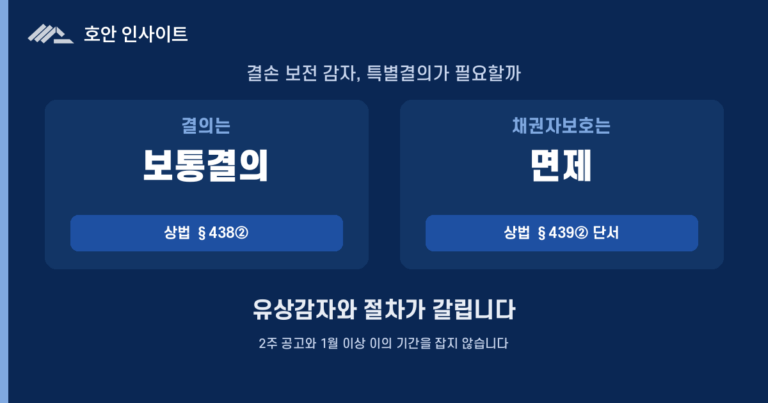
자본잠식 정리, 유상감자보다 가벼운 길이 있습니다
결손 보전을 위한 감자는 주주총회 보통결의로 되고 채권자보호절차도 거치지 않습니다. 유상감자보다 절차가 가벼워 자본잠식을 지우는 데 유리합니다.
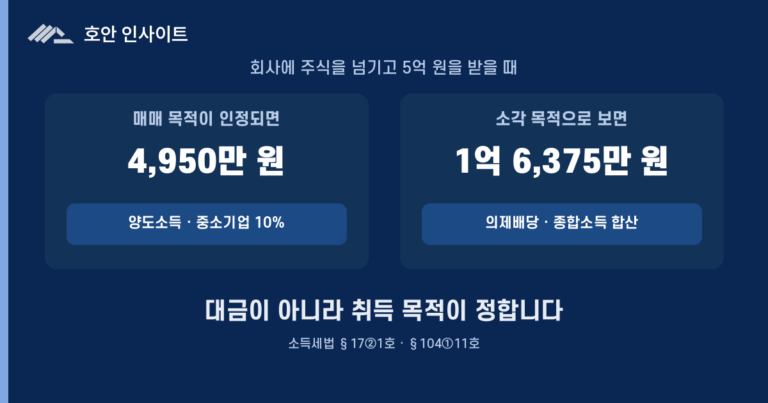
자사주 매도 대금은 배당소득인가 양도소득인가
회사에 지분을 넘기고 받은 대금이 배당소득인지 양도소득인지에 따라 세금이 크게 달라집니다. 금액이 같아도 그 거래가 소각을 위한 것인지 회사가 되팔 목적으로 산 것인지가 소득 구분을 가르고,…
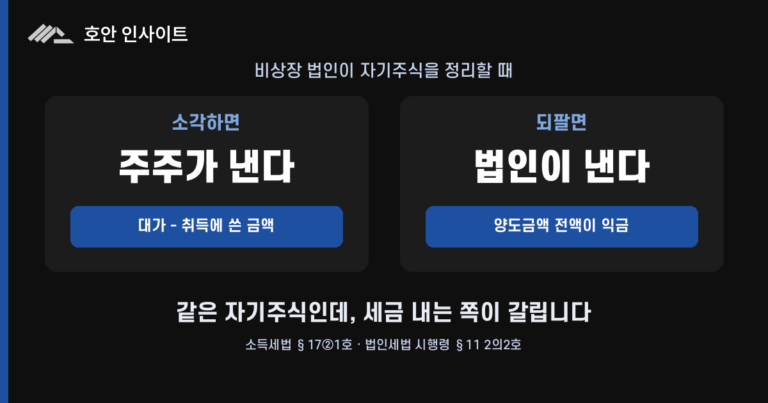
자기주식, 취득·소각·처분에서 세금이 갈리는 지점
자사주를 사들이고 소각하고 되파는 세 거래는 각각 다른 규정을 적용받아, 세금을 내는 쪽이 주주인지 법인인지부터 갈립니다. 소각은 주주에게 의제배당이, 처분은 법인에 익금이 생기고, 취득은 상법상 재원…
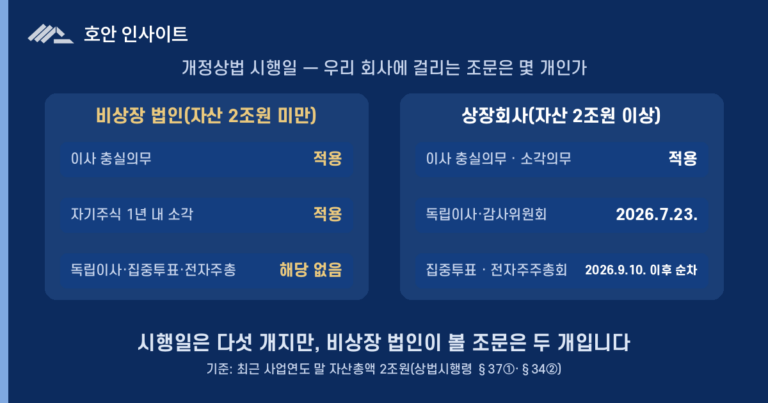
상법 개정 시행일, 법인은 언제부터 적용되나 (2026)
개정상법은 조문마다 시행일이 달라 우리 회사가 언제부터 무엇에 해당하는지 헷갈리기 쉽습니다. 이사 충실의무·자기주식 소각의무는 이미 모든 주식회사에 시행 중이고, 독립이사·집중투표 등은 대규모 상장회사부터 순차 적용됩니다. 시행일…
자기주식 취득 과세, 2027년부터 이렇게 바뀐다
회사가 자기주식을 사고파는 거래의 세금 계산이 2027년 전후로 갈립니다. 취득 시점 과세는 목적과 관계없이 배당소득으로 일원화되고 처분 손익은 법인세에서 빠지는데, 아직 국회 심의 중인 정부안 기준으로…

해외주식 양도소득세, 누가 신고하고 세율은 얼마인가
해외주식을 팔아 차익이 났다면 다음 해 5월에 스스로 신고·납부해야 합니다. 배당과 달리 증권사가 원천징수하지 않으며, 신고 의무는 5년 이상 국내에 거주한 사람에게만 생깁니다. 세율과 공제, 환율…

비상장주식 양도세 계산과 신고 총정리 (2026)
비상장주식을 판 개인주주는 양도소득세와 증권거래세를 스스로 신고·납부해야 합니다. 상장주식과 달리 세무서가 납부고지서를 보내 주지 않기 때문입니다. 세율은 중소기업 여부·대주주 여부·보유기간에 따라 갈립니다.

비상장주식 양도세 신고, 필요서류·기한·절차
국내 비상장주식을 넘기면 세무서가 고지해 주지 않으므로 양도소득세·지방소득세·증권거래세를 직접 계산해 신고·납부해야 합니다.

국세청 감정평가 확대, 비상장주식 증여·상속 대응 전략
부동산을 보유한 비상장법인이라면 이제 과다보유 여부와 무관하게 감정평가 대상입니다. 2025년 6월 11일부터 국세청 감정평가사업 대상이 확대되어, 주식평가금액이 올라 증여·상속세 부담이 커질 수 있습니다.

주식양도 세금, 가격보다 먼저 갈리는 세 가지
주식양도 세금은 가격이 아니라 세 가지 판정에서 갈립니다. 특수관계자 거래라면 시가와 실제 대가가, 배우자 증여분이라면 보유기간이, 부동산 과다보유법인 주식이라면 자산 구성이 결과를 가릅니다.