
해외주식 양도소득세, 누가 신고하고 세율은 얼마인가

핵심요약
양도일까지 계속 5년 이상 국내에 주소나 거소를 둔 거주자가 직접 투자한 해외주식을 팔아 차익이 나면, 다음 해 5월에 양도소득세를 스스로 신고·납부해야 합니다. 배당과 달리 양도차익은 증권사가 원천징수해 주지 않기 때문입니다.
세율·공제·납부
- 세율 22%(양도소득세 20% + 지방소득세 2%)
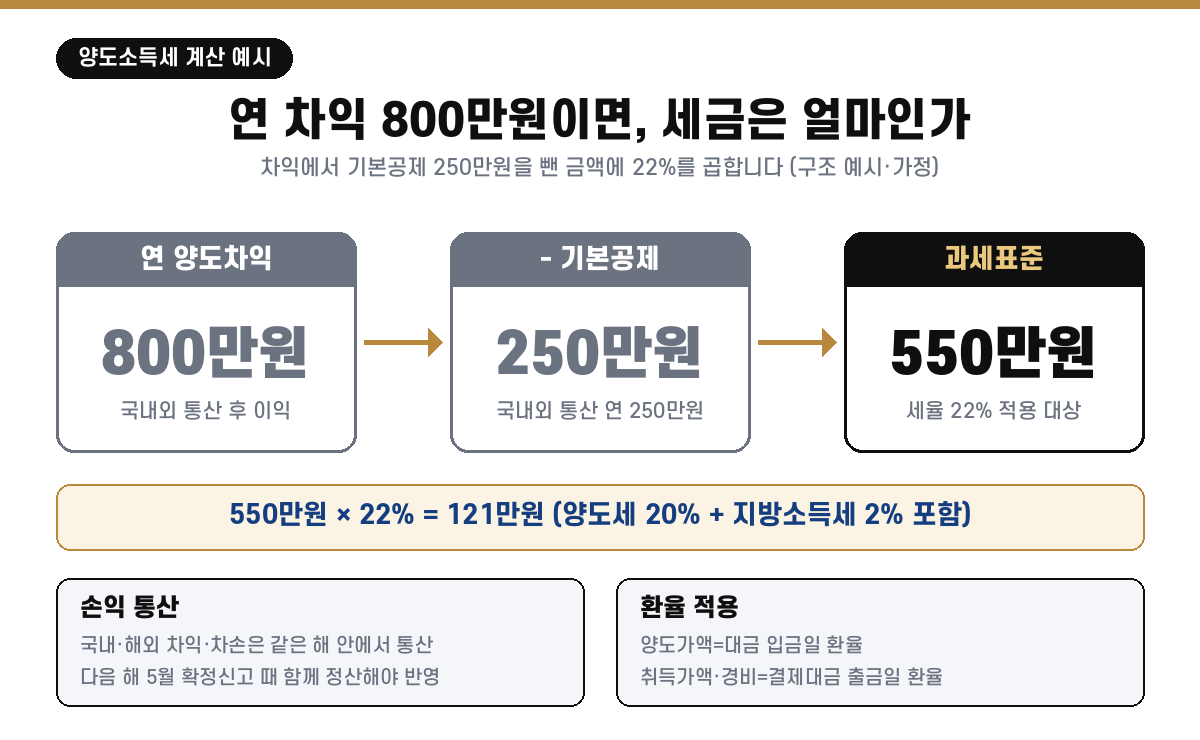
- 기본공제 — 국내외 주식을 통산해 연 250만원. 예를 들어 연간 양도차익이 800만원이면 250만원을 공제한 550만원에 22%를 곱해 계산
- 세액이 1천만원을 초과하면 분할납부 가능(납부기한 다음 날부터 2개월 이내)
주의 — 국내주식과 다른 점
- 예정신고 의무 없음 — 다음 해 5월 확정신고 한 번, 놓치면 가산세
- 납세의무자 — 양도일까지 계속 5년 이상 국내에 주소나 거소를 둔 거주자. 거주기간이 5년에 못 미치거나 이미 비거주자라면 해외주식 양도소득은 과세되지 않음
- 국내·해외 주식의 양도차익·차손은 같은 해 안에서 통산 가능 — 확정신고 때 함께 정산해야 반영
- 환율은 양도가액 입금일·취득가액 출금일 기준으로 원화 환산
이런 대표님께 권합니다.
- 미국·해외 주식을 직접 매매해 차익이 발생한, 국내에 5년 이상 계속 거주한 개인투자자
- 국내주식과 신고 방식이 어떻게 다른지 헷갈리는 분
- 여러 종목을 나눠 사고팔아 취득가액 계산이 막막한 분
해외주식 양도소득은 다음 해 5월에 본인이 직접 신고·납부해야 합니다. 다만 이 의무는 양도일까지 계속 5년 이상 국내에 주소나 거소를 둔 거주자에게 생깁니다. 해외주식은 “증권사가 알아서 원천징수해 주겠지” 하고 넘기기 쉽지만, 배당과 달리 양도차익은 투자자가 스스로 신고해야 하는 항목입니다. 국내주식처럼 반기마다 예정신고할 의무는 없지만, 5월 확정신고를 빠뜨리면 가산세가 붙습니다.
해외주식을 사고팔 때 어떤 세금을 살펴야 하는가
단계마다 챙길 세금이 다릅니다. 해외주식은 외국법인이 발행했거나 외국시장에 상장된 주식 등을 말하며, 취득·보유·처분 단계별로 살펴야 할 세금이 갈립니다.
보유 단계에서 외국에 낸 배당 원천세를 국내 세금에서 공제받는 요건과 공제가 막히는 경우는 외국납부세액공제를 받지 못하는 경우에서 따로 다뤘습니다.
| 구분 | 고려사항 |
|---|---|
| 취득단계 | 자금출처 확인(자금출처가 불명확하면 증여세 등 이슈 발생) |
| 보유단계 | 배당을 받았다면 종합소득세 신고 여부 확인 |
| 처분단계 | 차익이 발생했다면 양도소득세 신고·납부 의무 발생 |
이 글은 이 가운데 처분단계의 양도소득세를 중심으로 정리합니다.
소득세법(국외자산 양도소득) — 해외주식 양도 과세의 근거
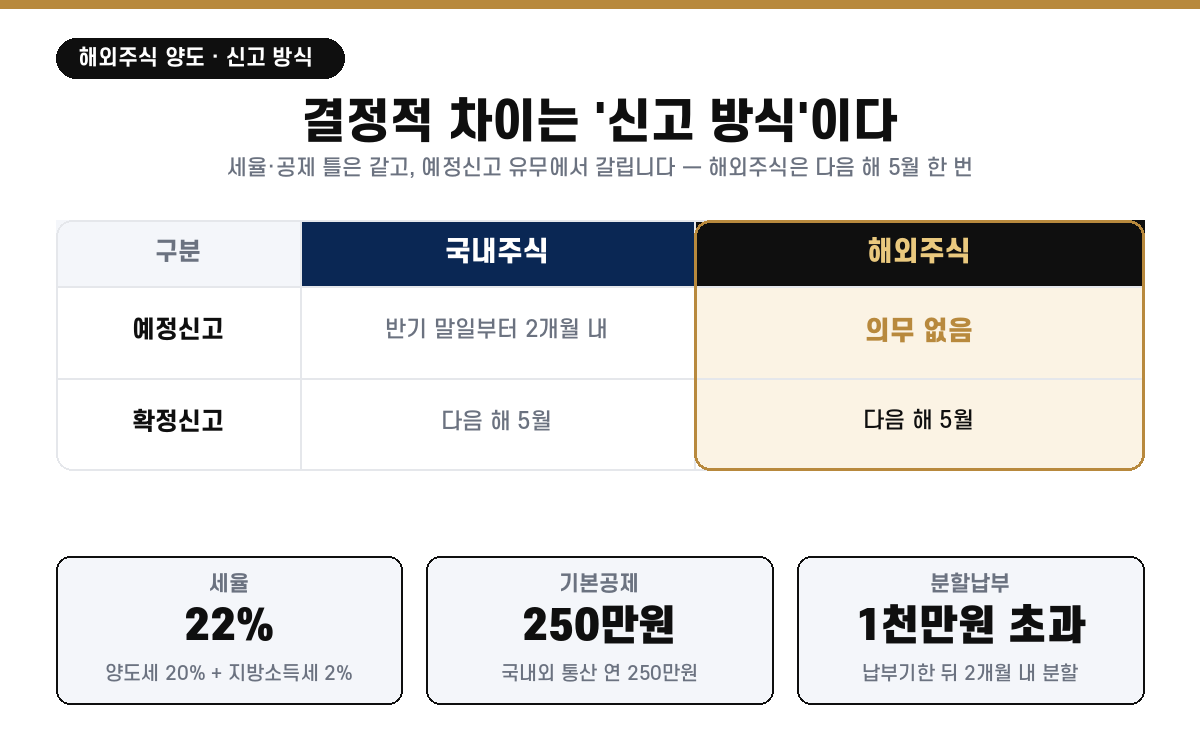
해외주식 양도소득은 국내주식과 같은 양도소득 체계로 과세되지만, 국내주식과 달리 예정신고 의무 없이 다음 해 5월 확정신고로 납부합니다.
납세의무자의 범위는 국내주식과 다릅니다. 소득세법 제118조 제2항 제1호가 해외주식 양도소득의 세액 계산에 제118조의2를 준용하고, 그 조문의 주어가 「양도일까지 계속 5년 이상 국내에 주소 또는 거소를 둔 거주자」이기 때문입니다. 과세관청도 5년 이상 계속 거주하지 않은 경우 국외주식의 양도소득은 과세하지 않는 것으로 해석하고 있습니다.
거주자와 비거주자를 어디서 가르는지는 거주자·비거주자 판정 기준에서 정리했습니다.
세율과 계산은 어떻게 되는가
세율은 22%, 계산은 차익에서 기본공제를 뺀 금액 기준입니다. 해외주식 양도소득세율은 지방소득세를 포함해 22%(양도세 20% + 지방소득세 2%)입니다.
양도소득세 = (실제 양도가액 − 실제 취득가액 − 양도비 등 경비 − 기본공제 250만원) × 세율
- 기본공제: 국내외 주식을 통산해 연 250만원까지 공제됩니다.
- 예를 들어 연간 양도차익이 800만원이라면, 250만원을 공제한 550만원에 22%를 곱해 계산합니다.
한편 중소기업 주식은 해외 상장 여부와 관계없이 11%(지방소득세 포함) 세율이 적용됩니다(소득세법 제104조제1항제12호가목).
실무 포인트
환율 적용 시점을 놓쳐 차익을 잘못 계산하는 경우가 잦습니다. 양도가액은 양도대금이 입금되는 날의 환율, 취득가액·양도비 등 지출은 결제대금이 출금되는 날의 환율로 원화 환산합니다. 같은 종목을 여러 번 사고팔았다면 먼저 산 것을 먼저 판 것으로 보는 선입선출법으로 취득가액을 산정합니다.
국내 거주기간이 5년에 못 미친다면
해외주식 양도소득세는 양도일까지 계속 5년 이상 국내에 주소나 거소를 둔 거주자에게만 부과됩니다. 해외 근무를 마치고 최근 귀국했거나, 국내 취업 후 5년이 지나지 않았다면 해외주식을 팔아 차익이 나도 신고·납부 의무가 없습니다. 반대로 이미 해외로 이주해 비거주자가 되었다면 해외주식 양도소득은 국내 과세 대상이 아닙니다. 주소·거소는 체류일수만으로 정해지지 않고 직업·가족·자산 상태 등 생활관계를 종합해 판단하므로, 경계에 있다면 신고 전에 확인하시는 편이 안전합니다.
언제 어떻게 신고하고 납부하는가
다음 해 5월에 스스로 신고합니다. 국내주식과 달리 예정신고 의무가 없어, 양도한 해의 다음 해 5월 확정신고 기간에 한 번 신고·납부하면 됩니다.
| 구분 | 국내주식 | 해외주식 |
|---|---|---|
| 예정신고 | 양도일이 속한 반기 말일부터 2개월 이내 | 의무 없음 |
| 확정신고 | 다음 해 5월 | 다음 해 5월 |
- 신고 방법: 서면신고, 온라인신고(홈택스), 모바일신고(손택스) 모두 가능합니다.
- 지방소득세: 별도로 신고·납부하되, 홈택스에서 일괄 처리할 수 있습니다.
- 분할납부: 양도소득세액이 1천만원을 초과하면 납부기한 다음 날부터 2개월 이내에 나눠 낼 수 있습니다.
국내·해외 주식 손익은 합칠 수 있는가
같은 해 안에서 통산할 수 있습니다. 국내주식과 해외주식에서 발생한 양도차익·차손은 동일 연도 내에서 서로 통산(상계)할 수 있습니다.
다만 국내주식을 양도해 예정신고한 뒤, 국외주식 양도소득을 다음 해 5월 확정신고로 함께 정산하는 경우에 한해 통산이 적용됩니다. 한쪽에서 손실이 났다면 확정신고 때 합산해 세부담을 줄일 여지가 있습니다.
※ 주의 — 손익 통산은 자동 반영되지 않습니다.
국내주식 예정신고분과 해외주식 확정신고분을 다음 해 5월에 함께 정산해야 손익 통산 효과를 볼 수 있으므로, 손실 종목이 있다면 신고 전에 반드시 함께 검토하는 것이 안전합니다.

정리 — 해외주식 신고는 무엇부터 챙기면 되는가
해외주식 양도차익은 국내에 5년 이상 계속 거주한 투자자가 다음 해 5월에 스스로 신고·납부하고, 세율은 22%, 기본공제는 국내외 통산 연 250만원입니다. 국내·해외 손익 통산과 환율 적용 시점을 챙기면 세부담을 줄일 여지가 있습니다.
결론
먼저 연간 양도차익과 손실 종목을 정리하고, 환율 적용 시점(입금일·출금일)을 확인한 뒤, 다음 해 5월 확정신고에서 국내·해외 손익을 함께 정산하는 것이 순서입니다.거래가 몇 건에 그친다면 직접 계산이 가능하고, 매매가 잦다면 취득가액 산정 방식부터 정리하는 일이 먼저입니다.
해외주식 매매가 잦아 차익 계산과 손익 통산이 복잡하시다면 1:1 상담을 신청해 주십시오. 세무법인 호안이 환율 환산부터 확정신고까지 함께 정리해 드립니다.
자주 묻는 질문
해외주식 양도소득세는 누가 신고하나요?
양도일까지 계속 5년 이상 국내에 주소나 거소를 둔 거주자가 대상입니다. 증권사가 원천징수하지 않으므로 해당하는 투자자는 본인이 스스로 신고·납부해야 합니다. 거주기간이 5년에 못 미치거나 이미 비거주자라면 해외주식 양도소득은 과세되지 않습니다.
세율은 얼마인가요?
지방소득세를 포함해 22%(양도세 20% + 지방소득세 2%)입니다.
기본공제는 얼마나 되나요?
국내외 주식을 통산해 연 250만원까지 공제됩니다. 연간 차익이 250만원 이하라면 납부할 세액이 없습니다.
신고는 언제 하나요?
양도한 해의 다음 해 5월(확정신고 기간)에 신고·납부합니다. 국내주식과 달리 예정신고 의무는 없습니다.
어떤 방법으로 신고할 수 있나요?
서면신고, 홈택스 온라인신고, 손택스 모바일신고 모두 가능하며, 지방소득세는 홈택스에서 일괄 처리할 수 있습니다.
세금이 많으면 나눠 낼 수 있나요?
양도소득세액이 1천만원을 초과하면 납부기한 다음 날부터 2개월 이내에 분할납부할 수 있습니다.
국내주식 손실과 해외주식 이익을 합칠 수 있나요?
같은 해 안에서 국내·해외 주식의 양도차익·차손을 통산할 수 있습니다. 다음 해 5월 확정신고 때 함께 정산해야 반영됩니다.
환율은 어느 날 기준으로 적용하나요?
양도가액은 양도대금 입금일, 취득가액·경비는 결제대금 출금일의 환율로 원화 환산합니다.
같은 종목을 여러 번 사고팔았다면 취득가액은 어떻게 계산하나요?
먼저 취득한 것을 먼저 처분한 것으로 보는 선입선출법으로 취득가액을 산정합니다.
함께 보면 좋은 글: 비상장주식 양도세 계산과 신고 총정리 (2026)
근거·출처
· 국외주식 양도소득세율(22%, 지방세 포함)·기본공제(250만원): 소득세법 제94조제1항제3호다목·제104조제1항제12호·제103조 — law.go.kr (확인일 2026-07-28)
· 납세의무자 범위(양도일까지 계속 5년 이상 국내 거주 거주자): 소득세법 제118조 제2항 제1호·제118조의2 본문, 기획재정부 금융세제과-70(2022-02-23), 국세청 사전-2024-법규재산-0409(2024-06-27)·서면-2025-국제세원-2094(2025-07-31) — law.go.kr·taxlaw.nts.go.kr (확인일 2026-09-22)
· 확정신고 기한(다음 해 5월)·분할납부(1천만원 초과): 소득세법 제110조·제112조 — law.go.kr (확인일 2026-07-02)
· 해외주식 양도소득세 신고 안내 — 국세청 nts.go.kr (확인일 2026-07-02)
· 중소기업 주식 11% 세율(소득세법 제104조제1항제12호가목) — law.go.kr (확인일 2026-07-28)
호안 작성·검수 · 최종 검수일 2026-07-03